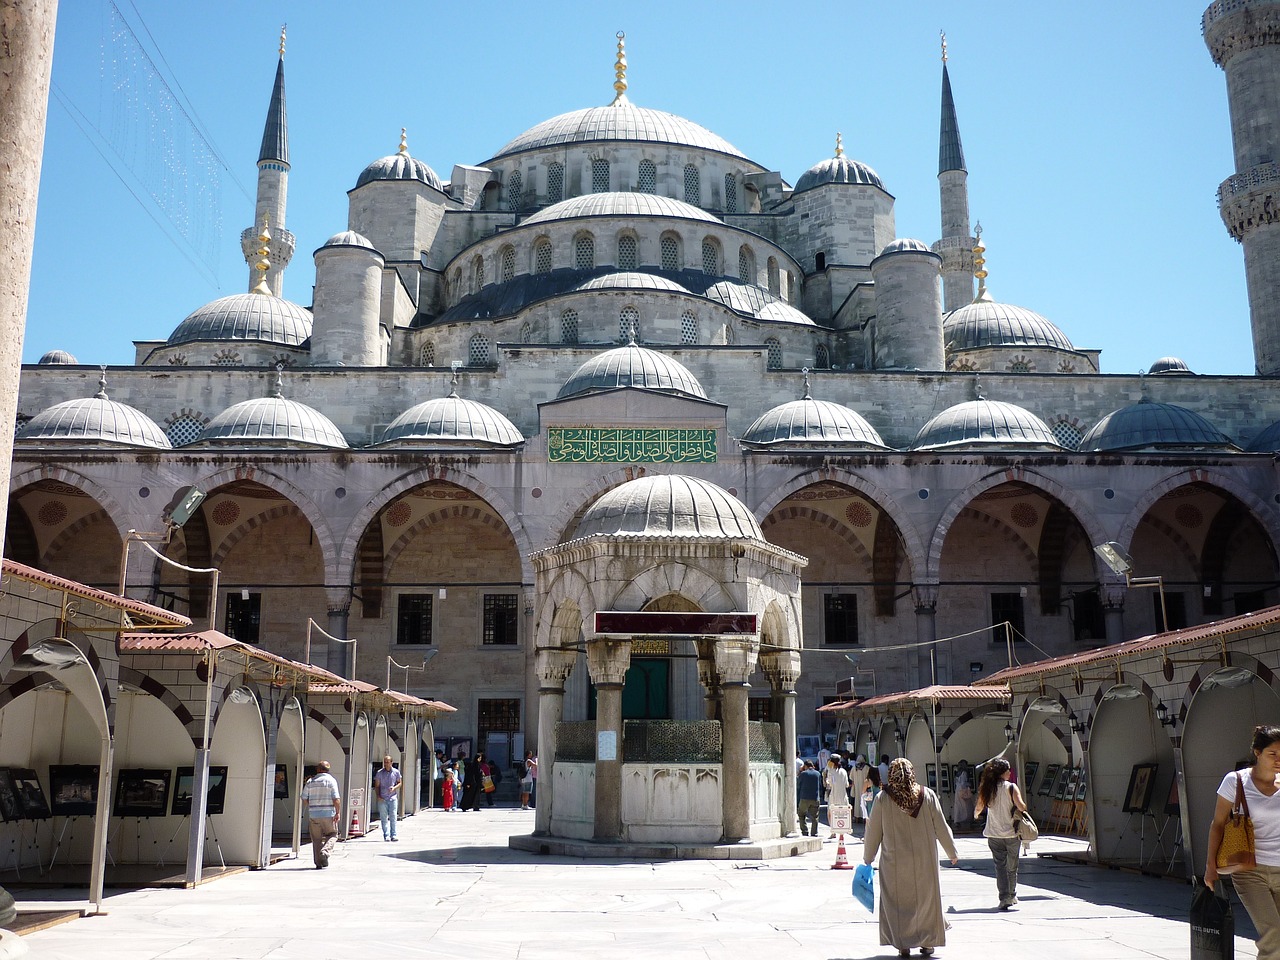
E’ recente la notizia che il Sudafrica ha emesso, per la seconda volta nella sua storia, un sukuk: si tratta di un prestito obbligazionario islamico, che rispetta la Sharia e non prevede il pagamento di tassi di interesse diretti.
Ma per capire meglio di cosa si tratta, bisogna partire dai presupposti su cui si basa la finanza islamica e considerare quali siano le principali differenze con quella occidentale. In primo luogo, la finanza islamica si prefigge l’obiettivo di rispettare le norme della Sharia, ossia quell’insieme di regole che sono tratte dal Corano e che contengono anche riferimenti al mondo economico. Si parla infatti di istituti economici “Sharia Compliant” proprio per descrivere questa caratteristica.
La principale differenza con la finanza occidentale è il principio del divieto di riba, che letteralmente in arabo significa “extra” e che di fatto è traducibile – in termini più economici – come interesse. Per la Sharia, come anche per la cultura cristiana in passato, l’interesse è considerato peccato, per cui prestare una quantità di denaro chiedendone in cambio una remunerazione costituisce una forma di usura, a prescindere dall’entità dell’interesse richiesto.
Altri pilastri di questo tipo di economia sono il divieto di gharar (incertezza/speculazione), il divieto di maysir (gioco d’azzardo) e il divieto di investimenti non halal, ovvero il divieto di attività, prodotti o servizi haram (non etici), quali l’alcool, il tabacco, la carne suina, la pornografia e le armi.
La finanza islamica ha sviluppato prodotti ad hoc, che seguono i principi della Sharia e che hanno avuto una sempre maggiore diffusione negli ultimi anni, sia presso privati che clienti istituzionali. Approdata in Europa nel 2004 con un fondo obbligazionario sovrano, cioè il sukuk emesso dal Land della Sassonia Anhalt, in Germania, lo sviluppo nel tempo è stato costante. Nel 2014 il Regno Unito è stato il primo governo occidentale a emettere un bond islamico riscontrando un notevole livello di interesse e attraendo ordini dagli investitori globali per 2 miliardi di sterline, seguito nello stesso anno dal Lussemburgo con una emissione a 5 anni da 200 milioni di euro.
Mentre i sottoscrittori delle obbligazioni sono titolari di un diritto di credito, i possessori di sukuk acquistano pro quota la proprietà dei beni e, non avendo un rendimento prefissato, seguono il principio per cui l’utile percepito dipende dall’andamento del bene, non essendoci nessun tipo di interesse garantito. Di conseguenza, la remunerazione non è un dividendo né un interesse, ma una quota del reddito che l’asset sottostante produce. Proprio per questo, il mercato dei sukuk offre molte opportunità, in particolare nello sviluppo di infrastrutture. Gli ultimi dati dell’Islamic Financial Services Industry Stability Report 2022, dimostrano come il 44% dei sukuk sia emesso da Stati sovrani, il 42% da aziende e il 14% da organizzazioni multilaterali.
Secondo una stima dell’Islamic Finance Development Indicator Report, nel 2021 le dimensioni complessive del mercato della finanza islamica erano di circa 4 mila miliardi di dollari (comprendendo attività bancaria, mercato dei capitali e sistemi cooperativi), con previsioni di crescita fino ai sei mila miliardi nel 2026. In conclusione, non si può non rilevare come le potenzialità siano molte e le prospettive di crescita sempre maggiori, anche considerando i numeri della popolazione islamica nel mondo.
Crediti: Photo Marcelehannaan – Pixabay
Federica Coscia, Paolo Gambaro
Ultimi articoli
La finanza del silenzio: quando l’assenza di stimoli diventa un lusso per pochi
L’autunno demografico, la primavera dei robot

La morsa della tenaglia del vino, tra shock climatico, scorte record di uva e crollo dei prezzi in vigna.

Il gigante energetico africano: la Nigeria tra estrazione di greggio e petrolio raffinato

Dalle vetrine all’algoritmo: l’evoluzione economica del Fast Fashion

L’Indonesia nel 2026: una potenza economica in piena trasformazione

La Banana che vale miliardi: viaggio nel corridoio economico più ricco d’Europa

La morte digitale: quando le questioni di eredità informatica si trasformano in un business molto attrattivo

L’economia del peccato, controversa ma redditizia
